

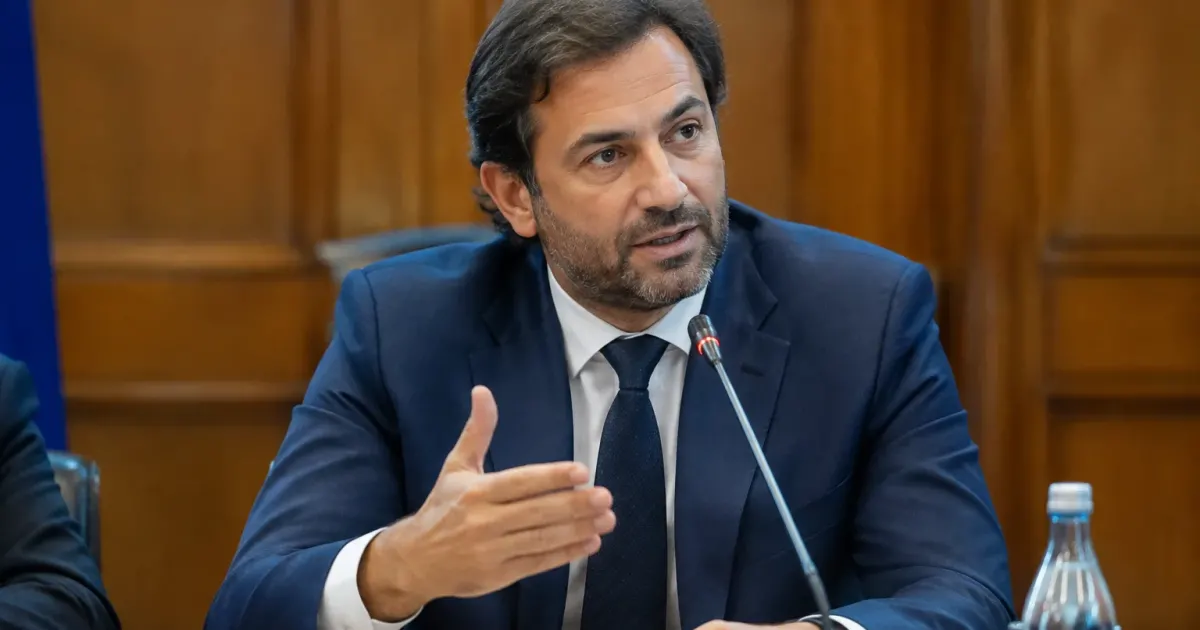
Christian Miccoli non usa mezzi termini. Il CEO di Conio, una delle realtà italiane più attive nel mondo degli asset digitali, ha lanciato una dichiarazione destinata a far discutere: la tokenizzazione cambierà la finanza più di quanto abbia fatto Internet. Una frase che pesa, considerando quanto la rete abbia trasformato banche, pagamenti e risparmio negli ultimi trent’anni.
Secondo Miccoli, la differenza sta nella profondità del cambiamento. Internet ha digitalizzato i processi esistenti, rendendo più rapidi bonifici, home banking e accesso alle informazioni finanziarie. La tokenizzazione, invece, riscrive la proprietà stessa degli asset, permettendo di frazionare e scambiare su blockchain qualsiasi bene, dal debito pubblico agli immobili, passando per l’oro e persino asset più insoliti come il bambù o l’energia.
Christian Miccoli e la visione rivoluzionaria della tokenizzazione
Il ragionamento di Miccoli parte da un dato semplice: oggi la maggior parte del valore economico mondiale è ancora bloccata in registri cartacei, notai e intermediari lenti. La tokenizzazione permette di trasformare quel valore in token digitali negoziabili 24 ore su 24, senza le frizioni tipiche della finanza tradizionale.
Conio, guidata proprio da Miccoli, ha costruito negli anni un’infrastruttura che unisce custodia sicura di Bitcoin e criptovalute con servizi pensati per banche e istituzioni. Questo posizionamento gli permette di osservare da vicino come il mercato crypto stia evolvendo da nicchia speculativa a infrastruttura finanziaria vera e propria.
Perché la tokenizzazione cambierà la finanza più di Internet
La risposta di Miccoli sta in un concetto preciso: Internet ha reso più veloce l’accesso alla finanza esistente, la tokenizzazione ne cambia la struttura. Con gli asset digitali, ogni bene può essere diviso in unità più piccole, scambiato senza intermediari tradizionali e reso liquido in modi prima impossibili.
Il confronto con la rivoluzione di Internet banking
Quando l’Internet banking arrivò in Italia, permise di controllare il conto da casa e fare bonifici senza andare in filiale. Un salto enorme, ma limitato alla comodità d’uso. La tokenizzazione, spiega Miccoli, agisce sul livello sottostante: cambia come un asset viene emesso, posseduto e trasferito, non solo come viene consultato.
L’impatto concreto sull’epargne e sugli investimenti degli italiani
Per il risparmio degli italiani, storicamente parcheggiato su conti correnti e prodotti a basso rendimento, l’apertura verso asset reali tokenizzati potrebbe significare accesso diretto a mercati finora riservati a grandi investitori. Immobili, obbligazioni frazionate, materie prime: tutto diventa acquistabile con importi minimi, ampliando le possibilità di diversificazione.
Il numero che fa la differenza: secondo le stime citate da diversi operatori del settore, il mercato globale degli RWA (real world assets) tokenizzati potrebbe superare i 10 mila miliardi di dollari entro fine decennio, spinto proprio dall’ingresso di banche e gestori istituzionali.
Il ruolo del Bitcoin e delle criptovalute secondo Miccoli

Per Miccoli, Bitcoin resta il punto di partenza concettuale di tutta la rivoluzione. È stato il primo asset digitale scarso, verificabile e trasferibile senza intermediari, ed è servito da apripista culturale prima ancora che tecnico. Le criptovalute nel loro insieme hanno dimostrato che un registro condiviso può sostituire, in molti casi, la fiducia riposta in un’istituzione centrale.
Questo non significa che ogni token debba comportarsi come Bitcoin. La blockchain, nella lettura di Conio, è oggi soprattutto un’infrastruttura di regolamento e trasferimento, capace di ospitare asset molto diversi tra loro, dalle valute digitali agli strumenti finanziari classici riscritti in forma tokenizzata.
MiCAR e l’ingresso delle banche nel mercato degli asset digitali
Un tassello decisivo di questa trasformazione arriva dalla regolamentazione. Il regolamento europeo MiCAR ha fornito per la prima volta un quadro chiaro per emittenti di token, exchange e custodi di asset digitali operanti nell’Unione. Per Miccoli, questo cambia le carte in tavola perché toglie alle banche l’alibi dell’incertezza normativa.
Con regole definite, gli istituti bancari possono finalmente offrire servizi legati a criptovalute e token senza il timore di violare normative ambigue. Diverse banche italiane ed europee hanno già iniziato a valutare o lanciare servizi di custodia e negoziazione di asset digitali, un passo che pochi anni fa sembrava lontano.
| Fase | Cosa cambia |
|---|---|
| Internet banking | Accesso digitale a servizi finanziari esistenti |
| MiCAR | Regole chiare per emissione e custodia di asset digitali |
| Tokenizzazione | Riscrittura della proprietà e liquidità degli asset reali |
La strategia di Conio: dall’Euro Token agli asset reali tokenizzati
Sul piano operativo, Conio ha scelto di muoversi su più fronti. L’azienda ha lavorato allo sviluppo di un proprio Euro Token, pensato per offrire un ponte stabile tra valuta tradizionale e mondo blockchain, utile sia per i pagamenti che per il regolamento di transazioni su asset tokenizzati.
In parallelo, Conio guarda alla tokenizzazione di asset reali come terreno di crescita per i prossimi anni: dalla finanza immobiliare a settori più insoliti come energia rinnovabile e materie prime agricole. L’obiettivo dichiarato da Miccoli è costruire infrastrutture che permettano a banche, gestori patrimoniali e risparmiatori italiani di accedere a questi strumenti senza dover reinventare da zero conoscenze tecniche o processi di compliance.
La direzione indicata dal CEO di Conio è chiara: la fintech italiana non punta più solo a rendere più comoda la finanza tradizionale, ma a partecipare alla costruzione di un nuovo strato infrastrutturale, dove digitalizzazione e blockchain diventano lo standard per rappresentare valore, non un’eccezione riservata a pochi addetti ai lavori.






